-
2026/10/23 08:53
Donasi Kripto: Cara Lembaga Amal Menerima Bitcoin, Ethereum, dan Token Lainnya
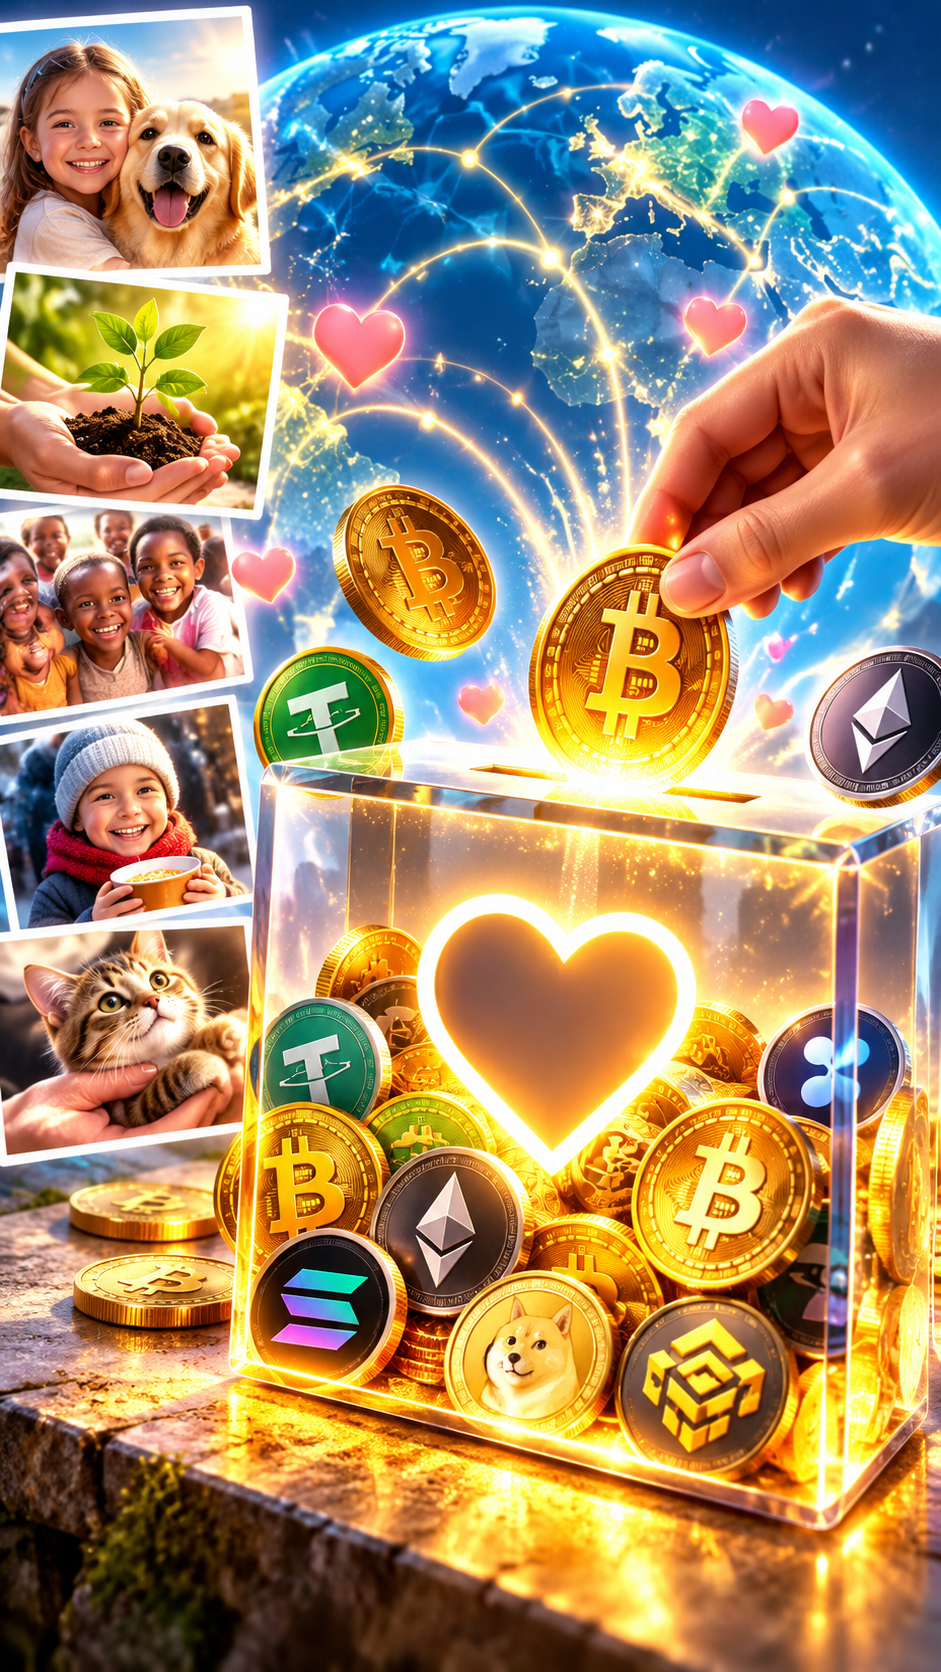
Sumbangan amal dalam bentuk Bitcoin, Ethereum, stablecoin, dan aset kripto lainnya sudah tidak lagi dianggap hal yang aneh bagi para filantropis di Eropa. Di Belanda, Jerman, dan Prancis, organisasi amal sudah memiliki dan masih terus membuat saluran khusus untuk donasi kripto, sementara lembaga amal internasional memungkinkan pengiriman aset digital secara langsung atau melalui platform khusus. Bagi dermawan, hal ini selalu praktis. Bagi yayasan, ini merupakan saluran global tambahan untuk menggalang dana. Namun perlu diketahui: donasi kripto bukan sekadar kode QR dengan alamat Bitcoin.
Amal kripto: manfaat, tantangan, dan identifikasi dermawan
Blockchain memungkinkan kita melihat pergerakan aset lintas batas dalam buku besar publik, tetapi pernyataan bahwa pembayaran semacam itu selalu gratis atau dijamin lebih cepat daripada transfer bank – secara a priori tidak benar. Pasalnya, biaya transaksi bergantung pada jaringan tertentu, beban jaringan, dan metode konversi.
Apakah transparansi blockchain memungkinkan identifikasi otomatis donatur? Blockchain publik seperti Bitcoin dan Ethereum memungkinkan verifikasi pergerakan dana secara on-chain, tetapi alamat itu sendiri tidak mengungkapkan identitas pemiliknya. Selain itu, beberapa teknologi dapat mengurangi transparansi transaksi. Dengan demikian, transparansi blockchain tidak sama dengan identifikasi otomatis donatur. Alamat dompet mungkin terlihat, tetapi nama pemiliknya tidak.
Di Uni Eropa, tidak ada peraturan khusus yang secara khusus mengatur “donasi kripto”. Oleh karena itu, organisasi yang menerima donasi harus mempertimbangkan secara bersamaan undang-undang nasional, peraturan perpajakan, persyaratan AML/CFT, GDPR, dan peraturan untuk layanan kripto.
Transaksi kripto dan kegiatan amal di UE
Jika organisasi menggunakan layanan pihak ketiga untuk pertukaran, penyimpanan, atau transfer aset kripto, status dan kepatuhannya terhadap persyaratan Eropa harus selalu diverifikasi. Fakta bahwa organisasi amal menerima sumbangan kripto tidak secara otomatis menjadikannya CASP menurut MiCA. Persyaratan regulasi dapat muncul tergantung pada jenis layanan kripto apa yang sebenarnya dijalankan oleh organisasi tersebut.
Sebuah yayasan dapat menerima BTC atau ETH melalui penyedia layanan khusus, secara otomatis mengonversi aset tersebut ke euro, dan menerima uang fiat. Dengan demikian, organisasi tersebut mengurangi risiko penurunan nilai tukar, karena Bitcoin dapat naik atau turun hingga puluhan persen dalam periode yang relatif singkat. Jika sebuah yayasan menerima 100.000 euro dalam bentuk BTC, lalu memutuskan untuk menggunakan dana tersebut sebulan kemudian, anggaran yang sebenarnya tersedia mungkin sudah sangat berbeda dari jumlah awal. Oleh karena itu, kebijakan “terima – langsung konversi” bagi sebagian besar organisasi amal jauh lebih sederhana daripada mencoba mendapatkan keuntungan dari volatilitas.Spanyol: Sumbangan kripto tidak membebaskan dari pajak
Di Spanyol, ada tiga hal yang perlu dibedakan dengan sangat cermat: fakta penyerahan aset kripto itu sendiri, konsekuensi pajak bagi pemberi sumbangan, dan status pajak penerima.
Di Spanyol, konsekuensi pajak dari sumbangan kripto bergantung pada status penerima dan transaksi spesifik yang dilakukan. Untuk sumbangan yang ditujukan kepada organisasi yang ditetapkan oleh undang-undang, keuntungan modal yang diperoleh pemberi sumbangan dapat dibebaskan dari pajak.
Bagi perorangan, penyerahan aset kripto dapat menimbulkan konsekuensi. Oleh karena itu, dermawan Spanyol sebaiknya tidak berasumsi bahwa “ini sumbangan, jadi tidak ada pajak”. Untuk sumbangan dalam jumlah besar, diperlukan konsultasi terlebih dahulu serta pendokumentasian nilai pasar aset kripto pada saat transaksi dilakukan.
Prancis: Sumbangan kripto sebagai alat praktis untuk sumbangan amal
Asosiasi-asosiasi di Prancis telah lama menerima aset kripto dan dapat menerbitkan dokumen perpajakan asalkan identitas donatur terverifikasi dan nilai sumbangan ditentukan dengan benar. Donatur (dari bahasa Inggris: donator atau donor) yang ingin mendapatkan bukti untuk keperluan perpajakan harus siap memberikan data yang diperlukan.
Lembaga Pajak Prancis menekankan bahwa sumbangan dapat memberikan hak atas potongan pajak, khususnya bagi organisasi yang memenuhi syarat, dan memiliki prosedur penerbitan tanda terima. Namun, tanda terima resmi Prancis tidak memuat kolom khusus untuk aset kripto, sehingga perlakuan perpajakan terhadap sumbangan kripto masih tetap ambigu secara hukum.
Jerman: Sumbangan Kripto dalam Bitcoin dan Ethereum
Organisasi nirlaba Jerman juga memanfaatkan donasi kripto. Misalnya, beberapa yayasan secara langsung menerima BTC dan ETH. Yayasan tersebut dapat menggunakan mata uang kripto hanya sebagai saluran modern untuk menggalang dana. Beberapa di antaranya menawarkan kepada donatur untuk mendapatkan bukti tertulis setelah memberikan nama, alamat, jumlah, dan ID transaksi.
Belanda: Hubungan antara Donatur dan Penerima
Di Belanda, aturan perpajakan bergantung pada status organisasi, sifat sumbangan, dan hubungan antara donatur dan penerima.
Pengurangan pajak bergantung pada status ANBI dan pemenuhan syarat yang ditetapkan; untuk sumbangan kripto, perlu dilakukan pemeriksaan terpisah terkait prosedur penilaian dan pendokumentasian aset.
Ukraina: Teknologi modern sudah berjalan, namun regulasi masih tertinggal
Pengalaman Ukraina dalam hal sumbangan kripto menjadi salah satu yang paling menonjol di dunia setelah dimulainya perang skala penuh. Namun, per tahun 2026, situasi hukumnya tetap lebih rumit daripada yang terlihat.
Undang-Undang No. 2074-IX “Tentang Aset Virtual”, yang disahkan pada tahun 2022, hingga kini belum berlaku. Itulah sebabnya tidak dapat dikatakan bahwa Ukraina sudah memiliki pasar khusus aset virtual yang lengkap berdasarkan model MiCA.
Akibatnya, dana Ukraina perlu menangani aspek akuntansi, valuta asing, perpajakan, AML, dan perbankan dengan sangat cermat. Risiko tambahan adalah pembatasan sanksi.
DAC8 dan AML
Mulai 1 Januari 2026, DAC8 berlaku di UE – sistem transparansi perpajakan terkait transaksi aset kripto, sehingga donasi kripto menjadi semakin “terlihat”.
Penyedia layanan kripto wajib mengumpulkan dan menyampaikan informasi terkait kepada otoritas pajak, yang merupakan keuntungan besar bagi yayasan amal. Sistem yang transparan ini mengurangi risiko tuduhan pencucian uang dan memungkinkan dermawan untuk membuktikan asal-usul serta pergerakan dana.
Yayasan harus mengetahui dari mana uang tersebut ditransfer, dan kesalahan paling berbahaya adalah menganggap bahwa status amal secara otomatis melegalkan setiap sumbangan kripto.
Jika yayasan menerima sumbangan yang signifikan, diperlukan prosedur verifikasi terhadap donatur dan sumber dana. Perhatian khusus perlu diberikan pada dana yang mungkin terkait dengan sanksi, penipuan, darknet, atau kegiatan kriminal lainnya.
Daftar Periksa: 10 Aturan Sumbangan Kripto untuk Yayasan di UE
1. Tentukan status hukum yayasan di negara tertentu.
2. Periksa aset kripto apa saja yang diizinkan untuk diterima.
3. Tentukan sumber nilai tukar dan waktu penilaian sumbangan.
4. Periksa CASP jika yayasan menggunakan penyedia layanan pihak ketiga.
5. Mempertimbangkan AML/CFT dan penyaringan sanksi.
6. Mempertimbangkan Travel Rule untuk transaksi melalui CASP.
7. Menetapkan prosedur untuk dompet yang dihosting sendiri, terutama untuk transfer dalam jumlah besar.
8. Lindungi kunci pribadi dan tetapkan pembagian akses.
9. Tetapkan kebijakan konversi BTC/ETH/stablecoin ke EUR.
10. Simpan jejak audit: hash transaksi, tanggal, aset, jumlah, nilai, dan dokumen donatur — jika diperlukan.
Mata Uang Kripto sebagai Saluran Amal Baru dan Modern
Donasi kripto dan sistem yang dirancang dengan baik dapat memberikan kepada para dermawan apa yang sering kali tidak diberikan oleh transfer bank tradisional: jangkauan global, aksesibilitas 24/7, perpindahan aset yang cepat, dan kemampuan untuk memverifikasi transaksi langsung di blockchain.
Strategi terbaik bagi organisasi amal adalah menerima mata uang kripto, tetapi tidak berspekulasi dengannya; memanfaatkan teknologi, tetapi tidak mengabaikan kepatuhan; mempermudah proses donasi, tetapi tidak mengabaikan tanggung jawab hukum.
18 Bitcoin yang dicuri atau Mengapa Anda tidak boleh memotret frasa seed Anda
Kebocoran data Revolut: para peretas memeras pelanggan, dan apakah paspor, IBAN, serta transaksi Bitcoin mereka kini terancam?
Sekitar 2,5 miliar keuntungan kripto Trump berbanding kerugian investor hampir 5 miliar: apakah politik telah menjadi bagian dari model bisnis
Seorang pedagang kripto berhasil meraih jackpot dengan mengubah $1.491 menjadi $1,2 juta dalam waktu 7 jam
Harga 1 Bitcoin melampaui $100.000. Kapan hal ini akan terjadi?